Artículo
¿Puedes revisar la preaprobación de una tarjeta de crédito sin afectar tu puntaje?
Revisar la precalificación o la preaprobación de una tarjeta de crédito usa una consulta suave y no baja tu puntaje. Una solicitud formal normalmente no funciona así. Aquí te explicamos cómo revisarla con seguridad.
6 min de lectura
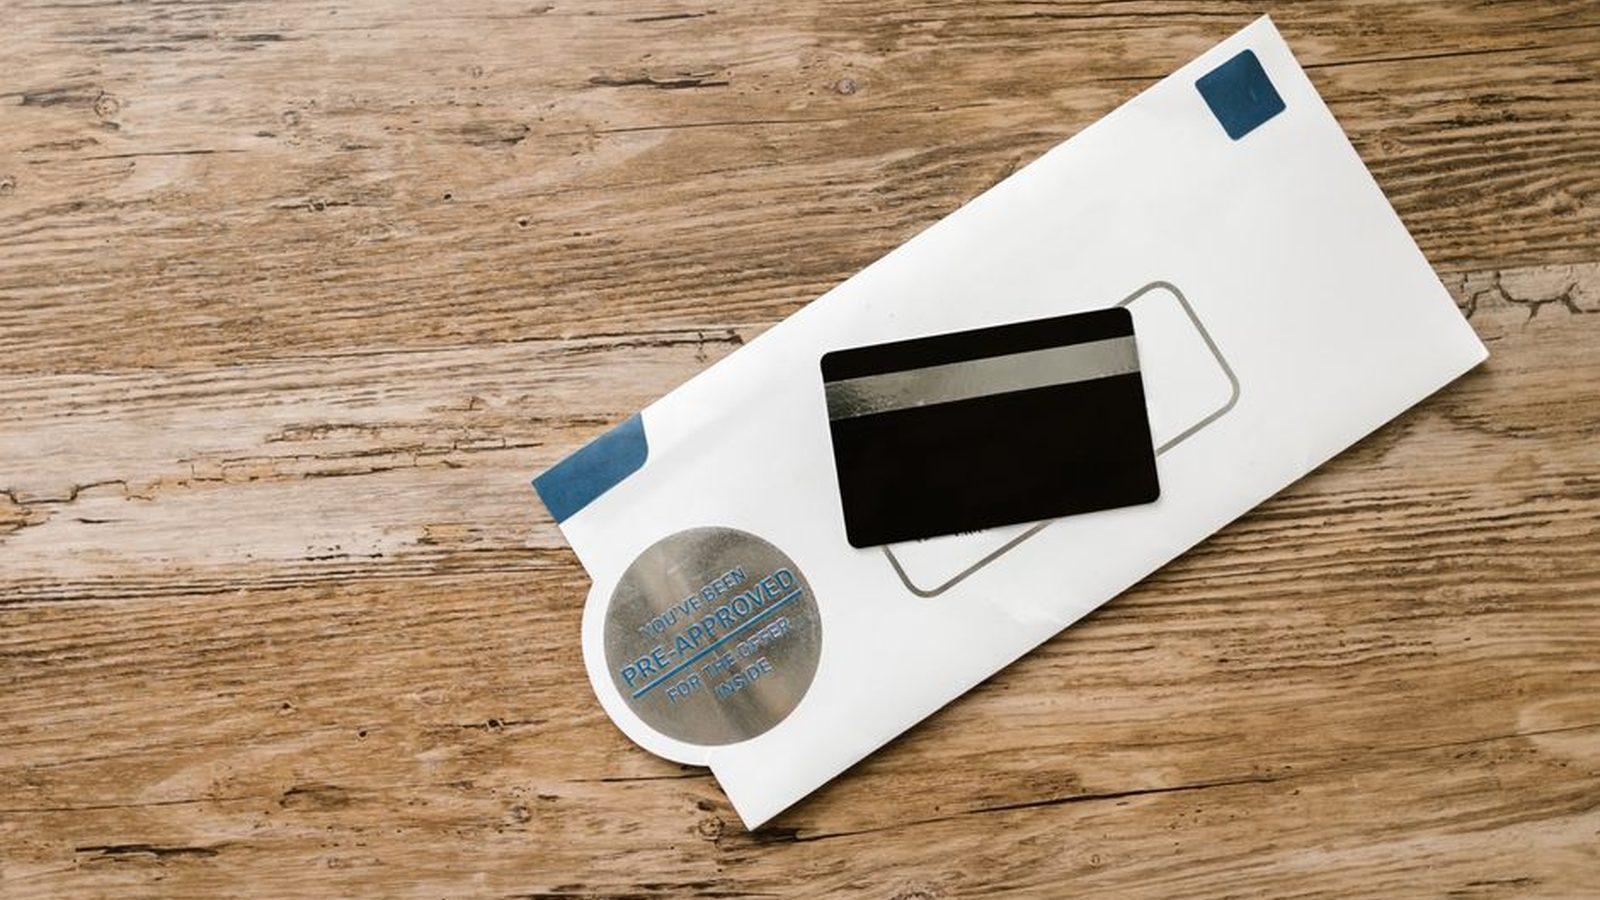
Sí, puedes. La precalificación de tarjetas de crédito y las ofertas preseleccionadas usan una consulta suave, que no afecta tu puntaje de crédito. El golpe al puntaje llega después, cuando envías una solicitud formal y el emisor hace una consulta dura.
Eso convierte la precalificación en el primer paso más seguro cuando tu crédito está dañado y cada punto cuenta. Tiene límites, sin embargo, y con puntajes bajos las ofertas que recibes merecen una lectura cuidadosa antes de solicitar.
Consulta suave vs. consulta dura
La precalificación usa una revisión de crédito suave, que (https://www.experian.com/blogs/ask-experian/how-to-prequalify-for-a-credit-card/). El emisor mira información básica sobre ti y tu historial de crédito para ver si encajas con la tarjeta. Nada más.
Una solicitud formal es distinta. Genera una consulta dura, que según Experian puede (https://www.experian.com/blogs/ask-experian/how-to-prequalify-for-a-credit-card/). Bankrate añade que una consulta dura (https://www.bankrate.com/credit-cards/advice/credit-card-preapproval/). Para un desglose completo del (/es/soft-pull-vs-hard-pull-credit-score-impact/), consulta nuestra explicación.
La regla práctica: revisar no tiene riesgo para tu puntaje; solicitar sí. Si solicitas una tarjeta que probablemente nunca ibas a obtener, recibes la consulta dura y no recibes la tarjeta.
Precalificado vs. preaprobado
Verás ambos términos, y los emisores a menudo los usan de forma indistinta. En general, la precalificación es algo que inicias tú, normalmente en el sitio web del emisor. La preaprobación suele iniciarla el emisor, como una oferta que llega por correo. Experian señala que algunos emisores (https://www.experian.com/blogs/ask-experian/how-to-prequalify-for-a-credit-card/).
En las tarjetas de crédito, el efecto en el puntaje es el mismo en ambos casos. Experian afirma que (https://www.experian.com/blogs/ask-experian/pre-approved-vs-pre-qualified-whats-the-difference/), porque la revisión normalmente resulta en una consulta suave.
Ten cuidado con otros productos. La misma página de Experian dice que los préstamos de auto y las hipotecas normalmente generan una consulta dura en la etapa de preaprobación. La regla de la consulta suave descrita arriba se refiere a las tarjetas de crédito.
Tres formas de revisar sin una consulta dura
Usa la herramienta del propio emisor
Muchos emisores importantes tienen una herramienta de precalificación en su sitio web. La lista de Bankrate muestra a (https://www.bankrate.com/credit-cards/advice/credit-card-preapproval/) entre ellos, mientras que US Bank no ofrece una. Prepárate para ingresar datos básicos como tus ingresos, el pago mensual de tu vivienda y tu número de Seguro Social (algunas herramientas piden solo los últimos cuatro dígitos).
Presta atención a las ofertas preseleccionadas
Las ofertas que llegan por correo postal o electrónico suelen provenir de una lista de una agencia de crédito. Una empresa define requisitos y luego pide a una agencia las personas cuyos informes los cumplen. La FTC dice que (https://consumer.ftc.gov/articles/what-know-about-prescreened-offers-credit-and-insurance). Las consultas aparecen en tu informe, pero no perjudican tu crédito.
Prueba un comparador
Los sitios de comparación pueden mostrarte ofertas para las que probablemente precalificas en varios emisores a la vez. Experian describe esta vía como una que devuelve resultados (https://www.experian.com/blogs/ask-experian/how-to-prequalify-for-a-credit-card/). Lee primero el aviso legal para saber si se trata de una revisión suave.
Un dato más de Experian: (https://www.experian.com/blogs/ask-experian/how-to-prequalify-for-a-credit-card/). Puedes revisar aunque tu puntaje sea bajo. Es posible que simplemente no te guste lo que aparezca.
Lo que la precalificación no puede prometer
No es una aprobación. Experian lo dice sin rodeos: (https://www.experian.com/blogs/ask-experian/how-to-prequalify-for-a-credit-card/). La decisión final llega con la solicitud formal, que probablemente genere una consulta dura.
Las cosas pueden cambiar entre la revisión y la solicitud. Un prestamista aún puede rechazarte si (https://www.experian.com/blogs/ask-experian/pre-approved-vs-pre-qualified-whats-the-difference/), por ejemplo una caída de ingresos o una cuenta nueva en tu informe. Además, los envíos preseleccionados pueden mostrar un rango de condiciones, así que quizá no conozcas tu oferta exacta hasta que solicites.
Trata un resultado de precalificación como una buena señal, no como una promesa.
Si te rechazan después de un resultado favorable, pide al emisor el motivo. Bajo la Fair Credit Reporting Act (FCRA), un prestamista que te rechaza con base en tu informe de crédito debe decirte qué agencia lo proporcionó, y entonces puedes pedir tu informe y revisarlo en busca de errores. Si un rechazo se debe a un error, vale la pena disputarlo antes de volver a intentarlo. Nuestro consejo: obtén tus informes en annualcreditreport.com, corrige lo que esté mal y solo entonces vuelve a solicitar.
Ofertas preseleccionadas por correo y cómo darte de baja
Las ofertas preseleccionadas tienen una base legal. Bajo la FCRA, los posibles acreedores pueden (https://www.consumerfinance.gov/ask-cfpb/who-can-request-to-see-my-credit-report-en-1305/), y tú puedes optar por no participar en la preselección.
Si el correo se acumula, la FTC señala dos opciones en optoutprescreen.com o al 1-888-567-8688:
- Excluirte por cinco años.
- Excluirte de forma permanente, lo que requiere firmar y devolver el formulario Permanent Opt-Out Election que obtienes en línea.
Las solicitudes se procesan en cinco días, pero (https://consumer.ftc.gov/articles/what-know-about-prescreened-offers-credit-and-insurance) antes de que dejen de llegar las ofertas. La exclusión solo cubre las ofertas basadas en las listas de las principales agencias de crédito. Y conviene pensarlo antes de hacerlo: la FTC señala que, como ya fuiste preseleccionado, solo en circunstancias limitadas te rechazarían, y algunos productos de tarjetas solo están disponibles mediante ofertas preseleccionadas.
Qué vigilar con mal crédito
Precalificar con un puntaje bajo es fácil. Elegir entre los resultados es lo difícil. Bankrate advierte que cuando tu puntaje está en mal estado o tu historial es corto, muchas ofertas precalificadas traen (https://www.bankrate.com/credit-cards/advice/credit-card-preapproval/), las llamadas tarjetas «fee-harvester».
Antes de solicitar cualquiera de ellas:
- Revisa la cuota anual, cualquier cargo mensual o de programa, y la APR.
- Calcula cuánto de tu límite de crédito se llevan las comisiones. Nuestro artículo sobre cómo las comisiones subprime se comen tu límite explica cómo funciona.
- Si una tarjeta se anuncia como garantizada sin depósito, lee primero qué significa realmente «sin depósito».
Qué hacer antes de solicitar
- Trata el resultado como una estimación. Solicita solo si las condiciones de la tarjeta tienen sentido para ti.
- Compara más de una oferta. Una revisión de precalificación no le cuesta nada a tu puntaje, así que haz varias.
- Espacia las solicitudes. Experian sugiere separarlas por al menos seis meses, ya que cada una puede generar una consulta dura.
- Piensa en el tipo de tarjeta. Si las ofertas de tarjetas no aseguradas se ven caras, compara las (/es/secured-vs-unsecured-credit-cards-bad-credit/).
Lo esencial
Revisar la preaprobación de una tarjeta de crédito no daña tu puntaje, porque se basa en una consulta suave. Solicitar normalmente sí causa una caída pequeña y temporal. Usa la precalificación para reducir tus opciones, lee las comisiones de cualquier producto dirigido a puntajes bajos y solicita solo cuando te sientas cómodo con las condiciones. Cuando quieras buscar ayuda más allá de las tarjetas, (/es/#top-companies).
Preguntas frecuentes
¿Revisar la preaprobación de una tarjeta de crédito daña mi puntaje?
Por lo general no. La precalificación y la preselección usan una consulta suave que no afecta tu puntaje. Una solicitud formal normalmente genera una consulta dura, que puede bajar tu puntaje unos cuantos puntos por un tiempo.
¿Una tarjeta preaprobada está garantizada?
No. Ni la precalificación ni la preaprobación garantizan la aprobación. La decisión final llega con la solicitud formal, y tu situación financiera puede cambiar mientras tanto.
¿Puedo precalificar con mal crédito?
Sí. Experian dice que no hay un puntaje de crédito mínimo para precalificar. Las ofertas dirigidas a puntajes bajos suelen traer comisiones altas, así que lee las condiciones antes de solicitar.
¿Cómo dejo de recibir ofertas preaprobadas por correo?
Entra a optoutprescreen.com o llama al 1-888-567-8688. Puedes excluirte por cinco años o de forma permanente, y pueden pasar varias semanas antes de que el correo se detenga.